Seamos honestos: nadie planea enfermarse. Pero cuando pasa, la cuenta del hospital llega sí o sí. Por eso un seguro de gastos médicos mayores se ha vuelto uno de los aliados más inteligentes para cuidar tu salud y, de paso, tu bolsillo.
Y no lo decimos nosotros: cada vez más personas en México lo están contratando. Aquí te contamos qué es, qué te da, cuánto cuesta en 2026 y cómo elegir el tuyo sin perderte en letras chiquitas.
Hoy en día los seguros de gastos médicos mayores son la mejor opción para enfrentar cualquier problema de salud, hospitalización e incluso proteger tu economía. Durante estos últimos años, la Asociación Mexicana de Instituciones de Seguros (AMIS), enfatizó que durante la pandemia muchas personas comenzaron a darle la importancia a proteger a su familia y vieron como una opción viable contratar este tipo de seguros.

¿Qué es un seguro de gastos médicos mayores?
Es un plan de protección financiera que te respalda cuando un accidente o una enfermedad te manda al médico, al quirófano o al hospital. Pagas una prima (anual o en mensualidades) y, a cambio, la aseguradora cubre la mayor parte de los gastos médicos que se presenten.
Ojo con un dato clave: el seguro no hace que todo sea gratis. Tú cubres el deducible (una cantidad fija al inicio) y el coaseguro (un porcentaje del resto). Lo que sí hace es evitar que una emergencia se coma tus ahorros o te obligue a endeudarte. Por eso, más que un gasto, es una inversión en tranquilidad.
Los números no mienten: enfermarse es cada vez más caro
Al cierre de 2025, más de 14.5 millones de personas en México tenían un seguro de gastos médicos, 4.4% más que el año anterior, según la Asociación Mexicana de Instituciones de Seguros (AMIS). Suena a mucho, pero equivale apenas a poco más del 10% de la población. Y de cada 10 asegurados, solo 3 contratan su póliza por cuenta propia; el resto la tiene como prestación de su trabajo.
Mientras tanto, la atención médica no deja de subir de precio:
• 132,175 pesos es el costo promedio de un siniestro de gastos médicos en México (tercer trimestre de 2025), 12.5% más que un año antes.
• Más de 425 mil pesos cuesta en promedio atender una hemorragia intracerebral, y más de 330 mil un caso de cáncer.
• 19% más pagaron las aseguradoras en 2025 por accidentes y enfermedades: 145,343 millones de pesos, más de 398 millones cada día.
A esto súmale que en México las familias pagan de su bolsillo cerca del 41% del gasto total en salud, más del doble del promedio de los países de la OCDE (18%). En palabras simples: si no tienes un seguro, la cuenta la pagas tú.
5 razones para contratar un seguro de gastos médicos mayores
- Atención de primera, sin esperas. Accedes a hospitales privados y especialistas de la red de tu aseguradora cuando más lo necesitas.
- Tus ahorros se quedan donde están. El seguro absorbe el golpe de una cirugía, una hospitalización o un tratamiento largo.
- Tratamientos de seguimiento cubiertos. Rehabilitación, medicamentos y terapias posteriores también entran, según tu póliza.
- Prevención incluida. Muchos planes suman consultas, chequeos y estudios que te ayudan a detectar problemas a tiempo.
- Toda tu familia, protegida. Puedes incluir a tu pareja e hijos en una misma póliza y olvidarte del “¿y si les pasa algo?”.
Bonus: las primas pueden ser deducibles de impuestos si cumples los requisitos del SAT. Pregúntale a tu asesor cómo aprovecharlo.
¿En dónde solicitar un seguro de gastos médicos mayores?
Para solicitarlo es necesario contemplar cuáles son tus necesidades y de tu familia, además de cuánto estás dispuesto a pagar y sobre todo encontrar un equilibrio económico.
Si no tienes experiencia en el manejo de seguros, es recomendable que te acerques a un asesor SOC, quien te pueda guiar y decir cuál es producto adecuado a tus necesidades.
¿Cuánto cuesta un seguro de gastos médicos mayores en 2026?
Depende de ti: tu edad, tu sexo, dónde vives, la red de hospitales que elijas, el deducible y el coaseguro. Como referencia, estos son los rangos de prima anual individual del Simulador de Gastos Médicos Mayores de la CONDUSEF:
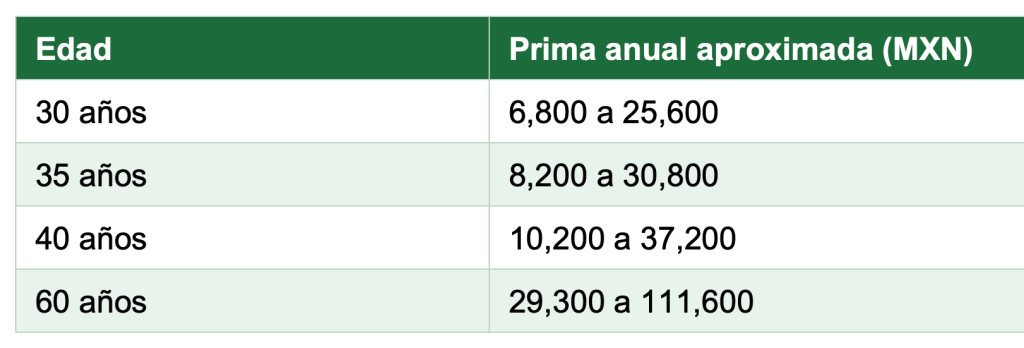
Dos tips que mueven el precio: un deducible más alto puede bajar tu prima de forma importante, y contratar joven siempre sale más barato. Si lo comparas con los más de 130 mil pesos que cuesta en promedio un solo siniestro, las cuentas hablan solas.
¿Cómo elegir el seguro ideal para ti?
Antes de firmar, hazte estas preguntas:
• ¿A quién quiero proteger? Solo a ti, a tu pareja, a tus hijos o a toda la familia.
• ¿Cuánto puedo pagar? Busca el equilibrio entre una prima cómoda y un deducible que sí podrías cubrir en una emergencia.
• ¿Qué hospitales quiero tener cerca? La red hospitalaria cambia mucho el precio.
• ¿Qué no cubre? Revisa preexistencias, periodos de espera y exclusiones, tal como recomienda la CONDUSEF.
Si nunca has contratado un seguro, no tienes que resolverlo solo. Un asesor experto compara opciones por ti y te explica la letra chiquita sin tecnicismos.
Encuentra tu seguro con los expertos de SOC
En SOC te ayudamos a comparar opciones de distintas aseguradoras y a armar el plan que se ajusta a tu salud, tu familia y tu presupuesto. Sin rodeos y sin costo por la asesoría.