
El crédito hipotecario es la herramienta más común para comprar vivienda en México, pero el proceso no es inmediato.
Entre la oferta, el avalúo y la autorización final pueden pasar varias semanas. Durante ese tiempo, el mercado inmobiliario puede moverse y el valor del inmueble podría aumentar, generando dudas sobre el precio pactado y el monto del financiamiento.
Entender qué ocurre si el precio sube mientras se tramita un crédito hipotecario es clave para evitar conflictos con el vendedor y tomar decisiones informadas.
Conocer cómo funcionan el avalúo, el contrato y las condiciones del financiamiento permite anticiparse a escenarios comunes en operaciones de compra-venta.
Por qué sube el valor durante el trámite
El valor de una casa puede aumentar por factores como alta demanda en la zona, mejoras realizadas por el propietario o ajustes generales del mercado inmobiliario.
Además, los precios publicados pueden modificarse si el vendedor percibe mayor interés por su propiedad o si hay cambios en la oferta disponible en el vecindario.
¿El vendedor puede subirte el precio?
Legalmente, el vendedor puede intentar modificar el precio si no existe un contrato formal firmado por ambas partes.
Sin embargo, cuando ya se firmó una promesa de compraventa o un contrato con precio establecido, este monto se convierte en un compromiso legal.
Cualquier cambio posterior requeriría el consentimiento del comprador.

Qué pasa con el avalúo y el monto del crédito
El avalúo determina el valor comercial del inmueble y es la base para calcular el monto del crédito hipotecario.
Si el precio pactado es menor que el valor del avalúo, el financiamiento se calcula sobre el menor de los dos.
Si el valor del mercado sube y el avalúo resulta más alto, el banco o institución financiera no necesariamente incrementará el monto aprobado, ya que este depende también de la capacidad de pago del comprador y de sus condiciones de crédito.
Cómo asegurar el precio desde el inicio
Una forma de proteger el precio es firmar un contrato de compraventa o una promesa de venta donde se establezca claramente el monto, la fecha límite y las condiciones para la operación.
Este documento reduce el riesgo de cambios unilaterales y da certidumbre a ambas partes durante el trámite del crédito.
Contrato de compra y apartado
El apartado suele implicar un pago inicial que demuestra la intención de compra. Aunque no siempre es obligatorio, debe formalizarse por escrito y especificar qué ocurre si alguna de las partes incumple.
El contrato de compraventa es más sólido jurídicamente y debe incluir precio, plazos y penalizaciones por cancelación.
Estrategias para evitar sorpresas
Es recomendable acordar por escrito que el precio no se modificará durante el trámite del crédito hipotecario. También es útil solicitar que cualquier mejora al inmueble sea notificada y documentada, ya que podría afectar el avalúo.
Mantener comunicación constante con el vendedor y con el asesor financiero reduce riesgos.
Recomendaciones antes de firmar
Antes de comprometerse, revisa que el contrato esté claro y que el precio coincida con el valor acordado. Verifica que el avalúo sea reciente y emitido por una unidad autorizada.
Considera asesorarte con especialistas que expliquen cómo el financiamiento hipotecario interactúa con el valor del inmueble y los tiempos del proceso.
Conclusión
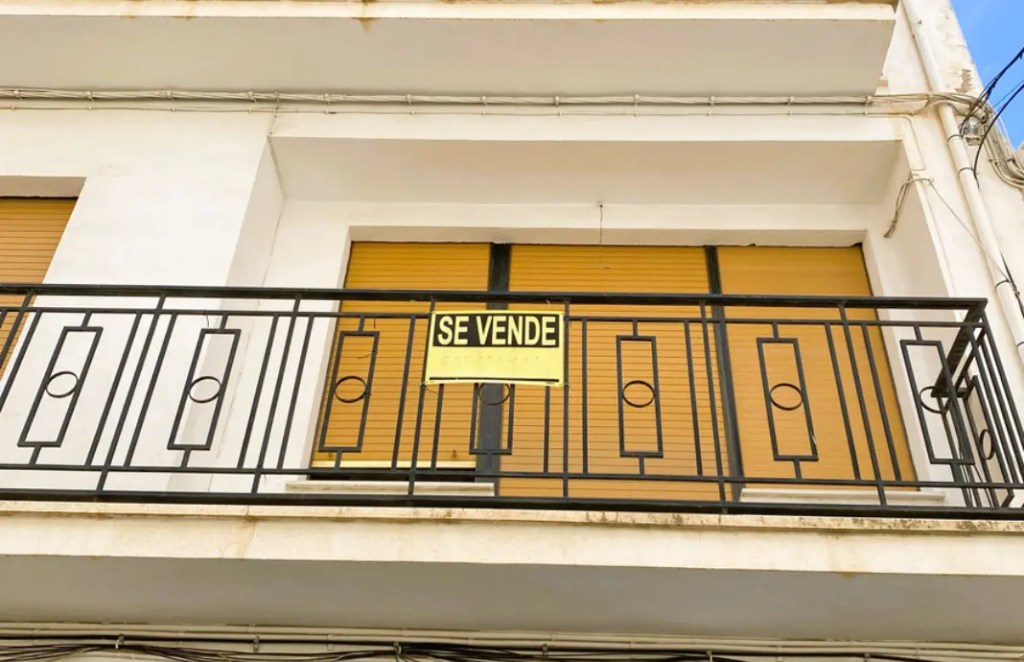
Si el valor de la casa sube mientras tramitas tu crédito hipotecario, el impacto dependerá de si existe un contrato firmado y de lo que indique el avalúo.
Contar con documentos claros y asesoría profesional es la mejor manera de proteger tu inversión y evitar cambios inesperados en el precio final.
Antes de firmar, consulta a los Asesores de SOC para encontrar el crédito hipotecario ideal para tu perfil y revisa la Guía de Crédito Hipotecario SOC para tomar decisiones informadas y seguras en la compra de tu casa.
Referencia
Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). “Crédito hipotecario: qué debes saber antes de contratarlo”.